Domain gabelstapler-technik.de kaufen?
Wir ziehen mit dem Projekt
gabelstapler-technik.de um.
Sind Sie am Kauf der Domain
gabelstapler-technik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gabelstapler-technik.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **


Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
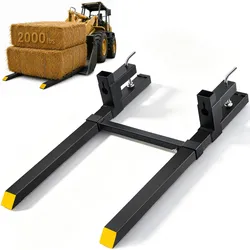
VEVOR Palettengabel 1490x70x230mm Gabelträger 907kg Tragfähigkeit Gabelzinken 149cm Gesamtlänge mit 109,2cm-Gabelblatt Gabelstapler Gabelstaplerzinken Frontlader PalettenrahmenVEVOR Palettengabel 1490x70x230mm Gabelträger 907kg Tragfähigkeit Gabelzinken 149cm Gesamtlänge mit 109,2cm-Gabelblatt Gabelstapler Gabelstaplerzinken Frontlader Palettenrahmen 907 kg Kapazität Langlebiges Material & Design Multi-Schutz für Sicherheit Passend für jede Eimergröße Einfach zu installieren & zu schieben Vielseitige Verwendung Rechteckrohr (Löffel Lippe oben): 50 x 70 x t3,5 mm (2 x 2,8 x 0,14 t Zoll),Rechteckrohr (Löffel Lippe unten): 50 x 70 x t3,5 mm (2 x 2,8 x 0,14 t Zoll),Rechteckrohr (Schaufellippenabstand): 50 x 70 x t3,5 mm (2 x 2,8 x 0,14 t Zoll),Löffel Lippe unten: C = 280 mm (11 Zoll),Nettogewicht: 26,5 kg ±2 %,Löffel Lippe oben: B = 180 mm (7 Zoll),Kapazität: 907 kg (2000 lbs),Produktabmessungen: 1490 x 70 x 230 mm (58,7 x 2,8 x 9 Zoll),Zubehör: 1 x Handbuch,Artikelmodellnummer: HC60-2000,Schaufellippenabstand: A = 75 mm (3 Zoll),Gabellänge: L1 x H1 = 1090 x 50 mm (43 x 2 Zoll)63,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GabelstaplerGabelstapler , 36 x 17,5 x 39 cm, Holz, 1 Palette, per Stück , > , Erscheinungsjahr: 20200901, Produktform: NonBook, Fachschema: Non Books / Spielzeug, Altersempfehlung / Lesealter: 18, ab Alter: 3, Warengruppe: NB/Kinderbücher/Kinderbeschäftigung/Spielgesch., UNSPSC: 95030070, Warenverzeichnis für die Außenhandelsstatistik: 95030070, Sender’s product category: NONBO, Verlag: Gollnest & Kiesel GmbH &, Verlag: Gollnest & Kiesel GmbH &, Warnung vor Sicherheitsrisiken in der EU: Achtung! Kleine Teile., Länge: 398, Breite: 281, Höhe: 184, Gewicht: 2182, Produktform: NonBook, Genre: Spiele, PBS, Genre: Spiele, PBS,56,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
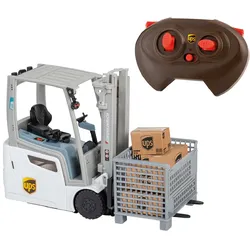
Happy People - Ferngesteuerter Gabelstapler - UPS Jungheinrich EFG 216 K Li-Ion (1:16) Spielzeuggabelstapler StaplerHappy People Ferngesteuerter Gabelstapler - UPS Jungheinrich EFG 216 K Li-Ion Stell dir vor, du hast die volle Kontrolle über deinen eigenen Gabelstapler! Mit dem ferngesteuerten UPS Jungheinrich EFG 216 K Li-Ion Gabelstapler von Happy People wird das36,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
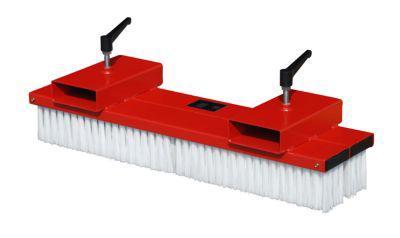
Bauer Gabelstapler-Kehrbesen SKB-O 100, Stahl, Abrutschsicherung, austauschbaren Bürsten, für Gabelzinken, feuerrot RAL 3000, B 1000 mmDer Gabelstapler-Kehrbesen von Bauer ist die ideale Lösung für schnelles und kostengünstiges Fegen von Parkplätzen, Zufahrten, Wegen, Lagerplätzen und Produktionshallen. Dank der robusten Stahlkonstruktion und den Einfahrtaschen für die Gabelzinkenaufnahme ist der Kehrbesen für verschiedene Trägerfahrzeuge wie Gabelstapler, Radlader und weitere geeignet. Die Abrutschsicherung und strapazierfähigen Bürstenelemente, die einzeln austauschbar sind, sorgen für eine hohe Stabilität und Langlebigkeit des Produkts. Die Oberfläche ist zudem lackiert in der auffälligen Farbe RAL 3000 feuerrot. Der Kehrbesen ist in verschiedenen Breiten erhältlich und kann ohne seitliche Verstellmöglichkeit verwendet werden. Merkmale: * Robuste Stahlkonstruktion * Einfahrtaschen für Gabelzinkenaufnahme * Abrutschsicherung * Geeignet für Gabelstapler, Radlader und weitere Trägerfahrzeuge mit Gabelzinken * Strapazierfähige Bürstenelemente, einzeln austauschbar * Oberfläche lackiert in RAL 3000 feuerrot * Ohne seitliche VerstellmöglichkeitTechnische Daten: * Material: Stahl * Farbe: feuerrot RAL 3000 * In verschiedenen Größen erhältlich891,31 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter


-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Unnützes Wissen Staplerfahrer - Gabelstapler Buch, Taschenbuch von Johanna Wegener, Bookmundo, 978-94-039-5314-4Unnützes Wissen Staplerfahrer - Gabelstapler Buch, Taschenbuch Von Johanna Wegener, Bookmundo, 978-94-039-5314-4, Seitenanzahl: 9614,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
fetra 6852 Handwinden-Stapler aus Stahlrohr mit Gabelzinken und Lenkrollen (Tragkraft:500 kg, Hubhöhe:1200 mm))Eigenschaften • Für den gelegentlichen Einsatz als Hub- und Transportgerät \n• Stabile Profilstahl-Konstruktion mit Rohrschiebegriffen, pulverbeschichtet blau RAL 5007. Völlig wartungsfrei \n• Hubantrieb durch Sicherheits-Handwinde \n• Gabeln verstellbar \n• 2 Lenkrollen, Räder Polyurethan-Bereifung 150 x 40 mm, und 2 Gabelrollen Nylon 80 x 47 mm \n• Lenkrollen mit Feststeller \n• Lastschwerpunktabstand 6851/6852: 400/500 mm, Hub pro Kurbelumdrehung 6851/6852: 40/22 mm, Gesamthöhe 6851/6852: 2030 mm (6852)1426,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Palettengabel 1490x70x230mm Gabelträger 907kg Tragfähigkeit Gabelzinken 149cm Gesamtlänge mit 109,2cm-Gabelblatt Gabelstapler Gabelstaplerzinken Frontlader PalettenrahmenVEVOR Palettengabel 1490x70x230mm Gabelträger 907kg Tragfähigkeit Gabelzinken 149cm Gesamtlänge mit 109,2cm-Gabelblatt Gabelstapler Gabelstaplerzinken Frontlader Palettenrahmen 907 kg Kapazität Langlebiges Material & Design Multi-Schutz für Sicherheit Passend für jede Eimergröße Einfach zu installieren & zu schieben Vielseitige Verwendung Rechteckrohr (Löffel Lippe oben): 50 x 70 x t3,5 mm (2 x 2,8 x 0,14 t Zoll),Rechteckrohr (Löffel Lippe unten): 50 x 70 x t3,5 mm (2 x 2,8 x 0,14 t Zoll),Rechteckrohr (Schaufellippenabstand): 50 x 70 x t3,5 mm (2 x 2,8 x 0,14 t Zoll),Löffel Lippe unten: C = 280 mm (11 Zoll),Nettogewicht: 26,5 kg ±2 %,Löffel Lippe oben: B = 180 mm (7 Zoll),Kapazität: 907 kg (2000 lbs),Produktabmessungen: 1490 x 70 x 230 mm (58,7 x 2,8 x 9 Zoll),Zubehör: 1 x Handbuch,Artikelmodellnummer: HC60-2000,Schaufellippenabstand: A = 75 mm (3 Zoll),Gabellänge: L1 x H1 = 1090 x 50 mm (43 x 2 Zoll)63,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GabelstaplerGabelstapler , 36 x 17,5 x 39 cm, Holz, 1 Palette, per Stück , > , Erscheinungsjahr: 20200901, Produktform: NonBook, Fachschema: Non Books / Spielzeug, Altersempfehlung / Lesealter: 18, ab Alter: 3, Warengruppe: NB/Kinderbücher/Kinderbeschäftigung/Spielgesch., UNSPSC: 95030070, Warenverzeichnis für die Außenhandelsstatistik: 95030070, Sender’s product category: NONBO, Verlag: Gollnest & Kiesel GmbH &, Verlag: Gollnest & Kiesel GmbH &, Warnung vor Sicherheitsrisiken in der EU: Achtung! Kleine Teile., Länge: 398, Breite: 281, Höhe: 184, Gewicht: 2182, Produktform: NonBook, Genre: Spiele, PBS, Genre: Spiele, PBS,56,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Happy People - Ferngesteuerter Gabelstapler - UPS Jungheinrich EFG 216 K Li-Ion (1:16) Spielzeuggabelstapler StaplerHappy People Ferngesteuerter Gabelstapler - UPS Jungheinrich EFG 216 K Li-Ion Stell dir vor, du hast die volle Kontrolle über deinen eigenen Gabelstapler! Mit dem ferngesteuerten UPS Jungheinrich EFG 216 K Li-Ion Gabelstapler von Happy People wird das36,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bauer Gabelstapler-Kehrbesen SKB-O 100, Stahl, Abrutschsicherung, austauschbaren Bürsten, für Gabelzinken, feuerrot RAL 3000, B 1000 mmDer Gabelstapler-Kehrbesen von Bauer ist die ideale Lösung für schnelles und kostengünstiges Fegen von Parkplätzen, Zufahrten, Wegen, Lagerplätzen und Produktionshallen. Dank der robusten Stahlkonstruktion und den Einfahrtaschen für die Gabelzinkenaufnahme ist der Kehrbesen für verschiedene Trägerfahrzeuge wie Gabelstapler, Radlader und weitere geeignet. Die Abrutschsicherung und strapazierfähigen Bürstenelemente, die einzeln austauschbar sind, sorgen für eine hohe Stabilität und Langlebigkeit des Produkts. Die Oberfläche ist zudem lackiert in der auffälligen Farbe RAL 3000 feuerrot. Der Kehrbesen ist in verschiedenen Breiten erhältlich und kann ohne seitliche Verstellmöglichkeit verwendet werden. Merkmale: * Robuste Stahlkonstruktion * Einfahrtaschen für Gabelzinkenaufnahme * Abrutschsicherung * Geeignet für Gabelstapler, Radlader und weitere Trägerfahrzeuge mit Gabelzinken * Strapazierfähige Bürstenelemente, einzeln austauschbar * Oberfläche lackiert in RAL 3000 feuerrot * Ohne seitliche VerstellmöglichkeitTechnische Daten: * Material: Stahl * Farbe: feuerrot RAL 3000 * In verschiedenen Größen erhältlich891,31 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
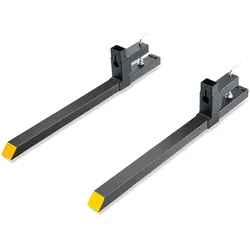
VEVOR 2x Palettengabeln Anklemmbar 1090x70x230mm Gabelträger 907kg Tragfähigkeit Gabelzinken 109cm Gesamtlänge mit 76,2cm-Gabelblatt Gabelstapler Gabelstaplerzinken Frontlader PalettenrahmenVEVOR 2x Palettengabeln Anklemmbar 1090x70x230mm Gabelträger 907kg Tragfähigkeit Gabelzinken 109cm Gesamtlänge mit 76,2cm-Gabelblatt Gabelstapler Gabelstaplerzinken Frontlader Palettenrahmen 907 kg Kapazität Langlebiges Material & Design Multi-Schutz für Sicherheit Passend für jede Eimergröße Einfach zu installieren & zu schieben Vielseitige Verwendung Rechteckrohr (Löffel Lippe oben): 50 x 70 x t3 mm (2 x 2,8 x 0,1 t Zoll),Rechteckrohr (Löffel Lippe unten): 50 x 70 x t3 mm (2 x 2,8 x 0,1 t Zoll),Rechteckrohr (Schaufellippenabstand): 50 x 70 x t3 mm (2 x 2,8 x 0,1 t Zoll),Löffel Lippe unten: C = 11 Zoll / 280 mm,Nettogewicht: 16,5 kg ± 3 %,Löffel Lippe oben: B = 180 mm (7 Zoll),Kapazität: 907 kg (2000 lbs),Produktabmessungen: 1090 x 70 x 230 mm (43 x 2,8 x 9 Zoll),Zubehör: 1 x Handbuch,Artikelmodellnummer: HC43-2000,Schaufellippenabstand: A = 75 mm (3 Zoll),Gabellänge: L1 x H1 = 760 x 50 mm (30 x 2 Zoll)47,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Palettengabel 1090x70x230mm Gabelträger 907kg Tragfähigkeit Gabelzinken 109cm Gesamtlänge mit 76cm-Gabelblatt Gabelstapler 495-915mm Einstellbar Gabelstaplerzinken Frontlader PalettenrahmenVEVOR Palettengabel 1090x70x230mm Gabelträger 907kg Tragfähigkeit Gabelzinken 109cm Gesamtlänge mit 76cm-Gabelblatt Gabelstapler 495-915mm Einstellbar Gabelstaplerzinken Frontlader Palettenrahmen 907 kg Kapazität Langlebiges Material & Design Multi-Schutz für Sicherheit Passend für jede Eimergröße Einfach zu installieren und zu bewegen Vielseitige Verwendung Einstellbare Stabilisatorstange: 495-915 mm (19,5-36 Zoll),Eimer Lippe unten: C = 280 mm (11 Zoll),Nettogewicht: 18,8 kg (41,4 lbs) ± 3%,Rechteckiges Rohr (Schaufellippe oben): 50 x 70 x t3 mm (2 x 2,8 x 0,1 t Zoll),Kapazität: 907 kg (2000 lbs),Produktabmessungen: 1090 x 70 x 230 mm (43 x 2,8 x 9 Zoll),Rechteckiges Rohr (Schaufellippenabstand): 50 x 70 x t3 mm (2 x 2,8 x 0,1 t Zoll),Zubehör: 1 x Handbuch,Rohrgröße: 30 x 30 mm (1,2 x 1,2 Zoll),Schaufellippenabstand : A = 75 mm (3 Zoll),Schaufellippe oben: B = 180 mm (7 Zoll),Rechteckiges Rohr (Eimer Lippe unten): 50 x 70 x t3 mm (2 x 2,8 x 0,1 t Zoll),Artikelmodellnummer: HC43-2000T,Gabellänge: L1 x H1 = 760 x 50 mm (30 x 2 Zoll),Außenrohrgröße: 40 x 40 mm (1,6 x 1,6 Zoll)53,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.