Domain gabelstapler-technik.de kaufen?
Wir ziehen mit dem Projekt
gabelstapler-technik.de um.
Sind Sie am Kauf der Domain
gabelstapler-technik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gabelstapler-technik.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
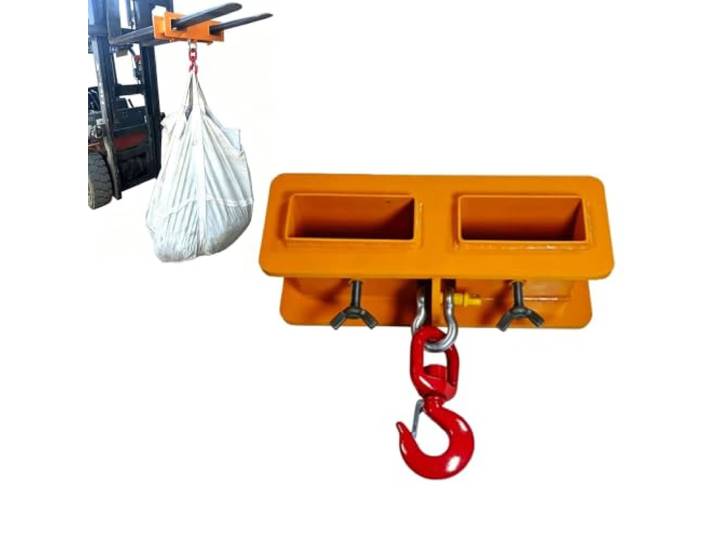
Lasthaken Stapler-Aufsatz über zwei Gabelzinken, 5000 kg, reinorangeEin unentbehrliches Hilfsmittel für vielfältigste Aufgaben: Der doppelarmige Stapler-Aufsatz mit Wirbel-Lasthaken sorgt für eine mittige Traglast- Verteilung auf zwei Staplergabeln. Die Fixierung an den Staplergabeln erfolgt über zwei seitlich liegende Flügelschrauben. Standardmäßig in Eichinger-Orange (RAL 2004) In zwei Ausführungen für unterschiedliche Traglast Optional lieferbar: • in RAL-Sonderfarbe lackiert • in RAL-Sonderfarbe pulverbeschichtet • feuerverzinkte Ausführung • Lebensmittel-gerechte Ausführung • Ausführung für höhere Traglasten1454,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
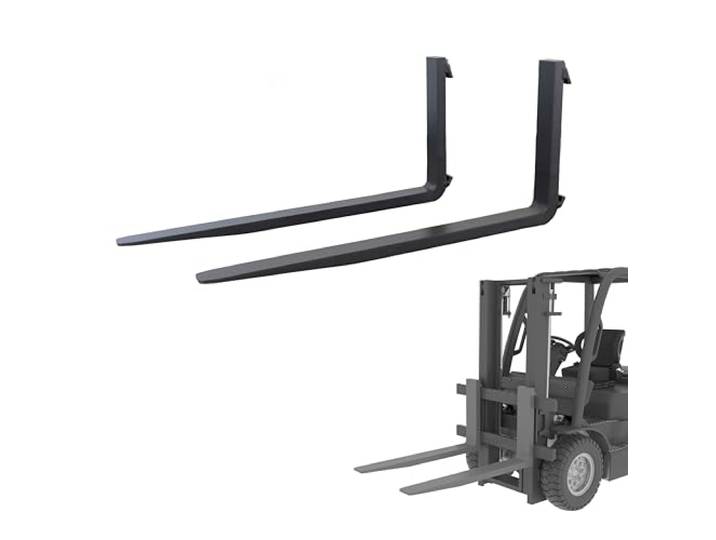
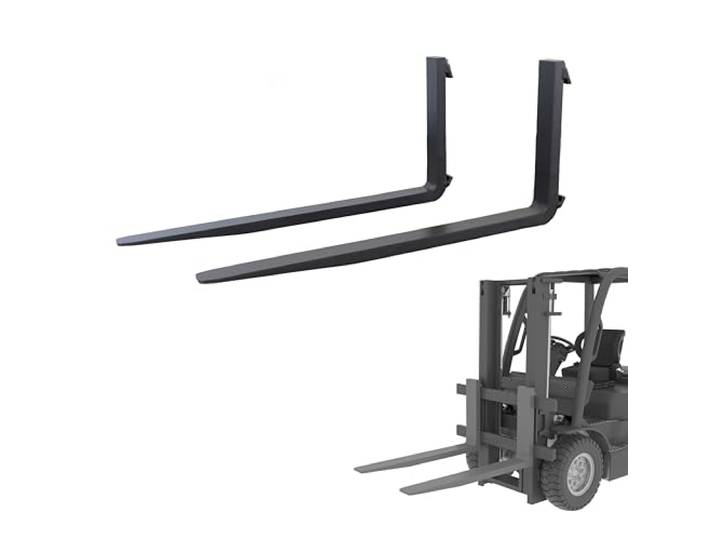
Gabelzinken FEM2/ISO2 für Stapler und Radlader, 1200 mm, 80 x 40 mm Geeignet für Gabelstapler, Palettengabeln an Landmaschinen und Baumaschinen, gemäß ISO 2330, Preis pro StückGabelzinken FEM2/ISO2 für Stapler und Radlader, 1200 mm, 80 x 40 mm Geeignet für Gabelstapler, Palettengabeln an Landmaschinen und Baumaschinen, gemäß ISO 2330, Preis pro Stück. NORM: FEM/ISO 2A Aufhängung – der weltweit etablierte Standard für Stapler, Radlader und Traktoren. HOHE TRAGFÄHIGKEIT: Bis zu mehreren Tonnen je nach Klasse – für schwere Lasten im Alltag zuverlässig ausgelegt. LANGE HALTBARKEIT: Verstärkte Verschleißzone im Gabelknick sorgt für bis zu 3x längere Lebensdauer. MADE IN GERMANY: Höchste Qualität und Sicherheitsstandards nach ISO 3834-2 – für maximale Zuverlässigkeit. LIEFERUMFANG: 1 Gabelzinke. Tragfähigkeit pro Paar: 2000 kg bei 500 mm, Länge: 1200 mm, Querschnitt: 80 x 40 mm, ISO 2A239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gabelzinken FEM2/ISO2 für Stapler und Radlader, 1200 mm, 100 x 40 mm Geeignet für Gabelstapler, Palettengabeln an Landmaschinen und Baumaschinen, gemäß ISO 2330, Preis pro StückGabelzinken FEM2/ISO2 für Stapler und Radlader, 1200 mm, 100 x 40 mm Geeignet für Gabelstapler, Palettengabeln an Landmaschinen und Baumaschinen, gemäß ISO 2330, Preis pro Stück. NORM: FEM/ISO 2A Aufhängung – der weltweit etablierte Standard für Stapler, Radlader und Traktoren. HOHE TRAGFÄHIGKEIT: Bis zu mehreren Tonnen je nach Klasse – für schwere Lasten im Alltag zuverlässig ausgelegt. LANGE HALTBARKEIT: Verstärkte Verschleißzone im Gabelknick sorgt für bis zu 3x längere Lebensdauer. MADE IN GERMANY: Höchste Qualität und Sicherheitsstandards nach ISO 3834-2 – für maximale Zuverlässigkeit. LIEFERUMFANG: 1 Gabelzinke. Tragfähigkeit pro Paar: 2500 kg bei 500 mm, Länge: 1200 mm, Querschnitt: 100 x 40 mm, ISO 2A289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
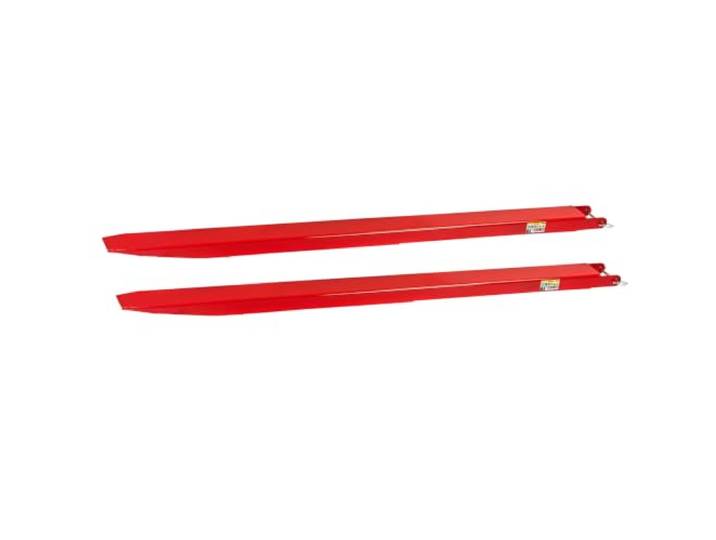
2 x Stapler Gabelstapler Gabelverlängerungen Gabel Verlängerung Staplergabeln 200x14,4x6,9 Typ 32 x Stapler Gabelstapler Gabelverlängerungen Gabel Verlängerung Staplergabeln 200x14,4x6,9 Typ 3. Typ 3, Gefertigt nach ISO Norm 13284 Außenmaße Gabel BxH: 14,4x6,9 cm, Max. Innenmaße Gabel BxH: 13x5,4 cm, Max. Arbeitslänge: 200 cm Wandstärke: 6,2 mm, Sicherungsbolzen: Ø 12 mm Belastung: Max. 3000 kg/Paar (bitte beachten Sie die gesetzlichen Vorschriften) Gesamt-Außenmaße LxBxH: 210x15,5x7 cm, Gesamtgewicht der beiden Verlängerungen: 56 kg Farbe:Mehrfarbig299,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **

Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
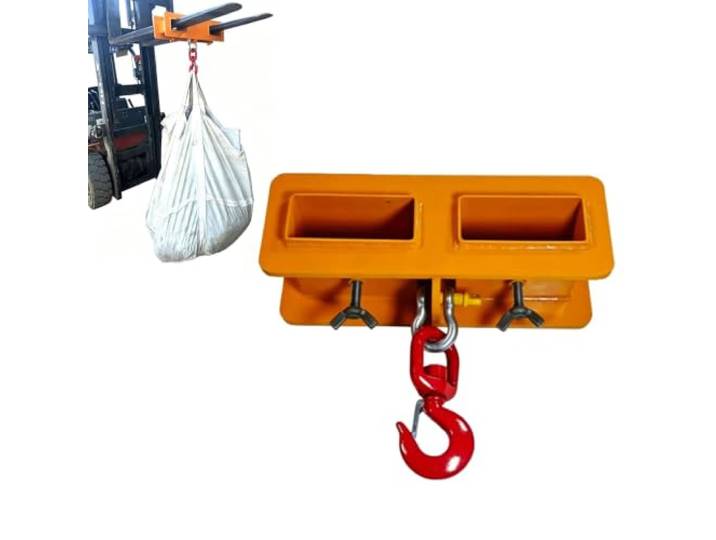
Gabelstapler-Hebehaken, Stahl-Kranhaken für Gabelstapler 360° drehbarer Haken für Materialtransport, Lager, Fabrik und Baustelle(3000kg)Gabelstapler-Hebehaken, Stahl-Kranhaken für Gabelstapler 360° drehbarer Haken für Materialtransport, Lager, Fabrik und Baustelle(3000kg). Montage ohne Gabelstapler: Die Gabeln des Gabelstaplers werden zur Montage durch den gelben Rahmen an der Oberseite des Gabelstapler-Hebehakens geführt. Ein verstellbarer Drehknopf an der Unterseite des gelben Rahmens fixiert den Gabelstapler-Haken sicher am Gabelstaplerarm und verhindert so ein Verrutschen oder Ablösen. Die Montage ist schnell und einfach und erfordert keine Modifikationen am Gabelstapler. Ein Standard-Gabelstapler kann so in einen Mobilkran für integrierte Hebe-, Handhabungs- und Stapelvorgänge umgerüstet werden. Hochbelastbare Konstruktion aus legiertem Stahl: Der robuste Gabelstapler-Hebehaken ist aus verstärktem legiertem Stahl gefertigt und hat eine Tragfähigkeit von 2/3 Tonnen. Er erfüllt die Hebeanforderungen der meisten Big Bags (FIBC-Säcke/Tonnen-Säcke). 360° drehbarer Sicherheitshaken: Das Gabelstapler-Anbaugerät ist um 360° drehbar und ermöglicht so eine einfache Einstellung des Hebewinkels. Der Haken ist mit einer Sicherheitsverriegelung ausgestattet, um ein versehentliches Abrutschen beim Anheben zu verhindern. Er ist mit Fasshebevorrichtungen, Klemmen und Hebebändern für Big Bags kompatibel und bietet so vielfältige Einsatzmöglichkeiten und eine optimierte Geräteauslastung. Er steigert die Transporteffizienz erheblich: Gabelstaplerhaken-Zubehör trägt maßgeblich zur Effizienzsteigerung beim Heben und Umschlagen von Gütern bei und reduziert Sicherheitsrisiken. Die Installation ist einfach: Die Gabeln werden direkt in die Hebevorrichtung eingesetzt und fixiert. Spezialwerkzeug ist nicht erforderlich, und die Montage kann von einer einzelnen Person durchgeführt werden. Breites Anwendungsspektrum: Dieser automatische Haken eignet sich zum Entladen von Big Bags sowie zum Heben und Umschlagen von Gütern in Logistiklagern, Werkstätten und Hafenterminals. Er kann gebündelte Güter und Fassware in Lagerhallen heben und ist besonders geeignet für Güter, die mit Gabelstaplergabeln nur schwer direkt erreichbar sind. Farbe:One Color416,02 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gabelstapler-Hebehaken, Stahl-Kranhaken für Gabelstapler 360° drehbarer Haken für Materialtransport, Lager, Fabrik und Baustelle(2000kg)Gabelstapler-Hebehaken, Stahl-Kranhaken für Gabelstapler 360° drehbarer Haken für Materialtransport, Lager, Fabrik und Baustelle(2000kg). Montage ohne Gabelstapler: Die Gabeln des Gabelstaplers werden zur Montage durch den gelben Rahmen an der Oberseite des Gabelstapler-Hebehakens geführt. Ein verstellbarer Drehknopf an der Unterseite des gelben Rahmens fixiert den Gabelstapler-Haken sicher am Gabelstaplerarm und verhindert so ein Verrutschen oder Ablösen. Die Montage ist schnell und einfach und erfordert keine Modifikationen am Gabelstapler. Ein Standard-Gabelstapler kann so in einen Mobilkran für integrierte Hebe-, Handhabungs- und Stapelvorgänge umgerüstet werden. Hochbelastbare Konstruktion aus legiertem Stahl: Der robuste Gabelstapler-Hebehaken ist aus verstärktem legiertem Stahl gefertigt und hat eine Tragfähigkeit von 2/3 Tonnen. Er erfüllt die Hebeanforderungen der meisten Big Bags (FIBC-Säcke/Tonnen-Säcke). 360° drehbarer Sicherheitshaken: Das Gabelstapler-Anbaugerät ist um 360° drehbar und ermöglicht so eine einfache Einstellung des Hebewinkels. Der Haken ist mit einer Sicherheitsverriegelung ausgestattet, um ein versehentliches Abrutschen beim Anheben zu verhindern. Er ist mit Fasshebevorrichtungen, Klemmen und Hebebändern für Big Bags kompatibel und bietet so vielfältige Einsatzmöglichkeiten und eine optimierte Geräteauslastung. Er steigert die Transporteffizienz erheblich: Gabelstaplerhaken-Zubehör trägt maßgeblich zur Effizienzsteigerung beim Heben und Umschlagen von Gütern bei und reduziert Sicherheitsrisiken. Die Installation ist einfach: Die Gabeln werden direkt in die Hebevorrichtung eingesetzt und fixiert. Spezialwerkzeug ist nicht erforderlich, und die Montage kann von einer einzelnen Person durchgeführt werden. Breites Anwendungsspektrum: Dieser automatische Haken eignet sich zum Entladen von Big Bags sowie zum Heben und Umschlagen von Gütern in Logistiklagern, Werkstätten und Hafenterminals. Er kann gebündelte Güter und Fassware in Lagerhallen heben und ist besonders geeignet für Güter, die mit Gabelstaplergabeln nur schwer direkt erreichbar sind. Farbe:One Color342,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lasthaken Stapler-Aufsatz über zwei Gabelzinken, 5000 kg, reinorangeEin unentbehrliches Hilfsmittel für vielfältigste Aufgaben: Der doppelarmige Stapler-Aufsatz mit Wirbel-Lasthaken sorgt für eine mittige Traglast- Verteilung auf zwei Staplergabeln. Die Fixierung an den Staplergabeln erfolgt über zwei seitlich liegende Flügelschrauben. Standardmäßig in Eichinger-Orange (RAL 2004) In zwei Ausführungen für unterschiedliche Traglast Optional lieferbar: • in RAL-Sonderfarbe lackiert • in RAL-Sonderfarbe pulverbeschichtet • feuerverzinkte Ausführung • Lebensmittel-gerechte Ausführung • Ausführung für höhere Traglasten1454,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gabelzinken FEM2/ISO2 für Stapler und Radlader, 1200 mm, 80 x 40 mm Geeignet für Gabelstapler, Palettengabeln an Landmaschinen und Baumaschinen, gemäß ISO 2330, Preis pro StückGabelzinken FEM2/ISO2 für Stapler und Radlader, 1200 mm, 80 x 40 mm Geeignet für Gabelstapler, Palettengabeln an Landmaschinen und Baumaschinen, gemäß ISO 2330, Preis pro Stück. NORM: FEM/ISO 2A Aufhängung – der weltweit etablierte Standard für Stapler, Radlader und Traktoren. HOHE TRAGFÄHIGKEIT: Bis zu mehreren Tonnen je nach Klasse – für schwere Lasten im Alltag zuverlässig ausgelegt. LANGE HALTBARKEIT: Verstärkte Verschleißzone im Gabelknick sorgt für bis zu 3x längere Lebensdauer. MADE IN GERMANY: Höchste Qualität und Sicherheitsstandards nach ISO 3834-2 – für maximale Zuverlässigkeit. LIEFERUMFANG: 1 Gabelzinke. Tragfähigkeit pro Paar: 2000 kg bei 500 mm, Länge: 1200 mm, Querschnitt: 80 x 40 mm, ISO 2A239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Gabelzinken FEM2/ISO2 für Stapler und Radlader, 1200 mm, 100 x 40 mm Geeignet für Gabelstapler, Palettengabeln an Landmaschinen und Baumaschinen, gemäß ISO 2330, Preis pro StückGabelzinken FEM2/ISO2 für Stapler und Radlader, 1200 mm, 100 x 40 mm Geeignet für Gabelstapler, Palettengabeln an Landmaschinen und Baumaschinen, gemäß ISO 2330, Preis pro Stück. NORM: FEM/ISO 2A Aufhängung – der weltweit etablierte Standard für Stapler, Radlader und Traktoren. HOHE TRAGFÄHIGKEIT: Bis zu mehreren Tonnen je nach Klasse – für schwere Lasten im Alltag zuverlässig ausgelegt. LANGE HALTBARKEIT: Verstärkte Verschleißzone im Gabelknick sorgt für bis zu 3x längere Lebensdauer. MADE IN GERMANY: Höchste Qualität und Sicherheitsstandards nach ISO 3834-2 – für maximale Zuverlässigkeit. LIEFERUMFANG: 1 Gabelzinke. Tragfähigkeit pro Paar: 2500 kg bei 500 mm, Länge: 1200 mm, Querschnitt: 100 x 40 mm, ISO 2A289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
2 x Stapler Gabelstapler Gabelverlängerungen Gabel Verlängerung Staplergabeln 200x14,4x6,9 Typ 32 x Stapler Gabelstapler Gabelverlängerungen Gabel Verlängerung Staplergabeln 200x14,4x6,9 Typ 3. Typ 3, Gefertigt nach ISO Norm 13284 Außenmaße Gabel BxH: 14,4x6,9 cm, Max. Innenmaße Gabel BxH: 13x5,4 cm, Max. Arbeitslänge: 200 cm Wandstärke: 6,2 mm, Sicherungsbolzen: Ø 12 mm Belastung: Max. 3000 kg/Paar (bitte beachten Sie die gesetzlichen Vorschriften) Gesamt-Außenmaße LxBxH: 210x15,5x7 cm, Gesamtgewicht der beiden Verlängerungen: 56 kg Farbe:Mehrfarbig299,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Palettengabel 1490x70x230mm Gabelträger 907kg Tragfähigkeit Gabelzinken 149cm Gesamtlänge mit 109,2cm-Gabelblatt Gabelstapler Gabelstaplerzinken Frontlader PalettenrahmenVEVOR Palettengabel 1490x70x230mm Gabelträger 907kg Tragfähigkeit Gabelzinken 149cm Gesamtlänge mit 109,2cm-Gabelblatt Gabelstapler Gabelstaplerzinken Frontlader Palettenrahmen 907 kg Kapazität Langlebiges Material & Design Multi-Schutz für Sicherheit Passend für jede Eimergröße Einfach zu installieren & zu schieben Vielseitige Verwendung Rechteckrohr (Löffel Lippe oben): 50 x 70 x t3,5 mm (2 x 2,8 x 0,14 t Zoll),Rechteckrohr (Löffel Lippe unten): 50 x 70 x t3,5 mm (2 x 2,8 x 0,14 t Zoll),Rechteckrohr (Schaufellippenabstand): 50 x 70 x t3,5 mm (2 x 2,8 x 0,14 t Zoll),Löffel Lippe unten: C = 280 mm (11 Zoll),Nettogewicht: 26,5 kg ±2 %,Löffel Lippe oben: B = 180 mm (7 Zoll),Kapazität: 907 kg (2000 lbs),Produktabmessungen: 1490 x 70 x 230 mm (58,7 x 2,8 x 9 Zoll),Zubehör: 1 x Handbuch,Artikelmodellnummer: HC60-2000,Schaufellippenabstand: A = 75 mm (3 Zoll),Gabellänge: L1 x H1 = 1090 x 50 mm (43 x 2 Zoll)80,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Happy People - Ferngesteuerter Gabelstapler - UPS Jungheinrich EFG 216 K Li-Ion (1:16) Spielzeuggabelstapler StaplerHappy People Ferngesteuerter Gabelstapler - UPS Jungheinrich EFG 216 K Li-Ion Stell dir vor, du hast die volle Kontrolle über deinen eigenen Gabelstapler! Mit dem ferngesteuerten UPS Jungheinrich EFG 216 K Li-Ion Gabelstapler von Happy People wird das36,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.