Domain gabelstapler-technik.de kaufen?
Wir ziehen mit dem Projekt
gabelstapler-technik.de um.
Sind Sie am Kauf der Domain
gabelstapler-technik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gabelstapler-technik.de kaufen?
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **

Ähnliche Suchbegriffe für Rechnungslegung
Top-Angebote
Produkte zum Begriff Rechnungslegung:
-
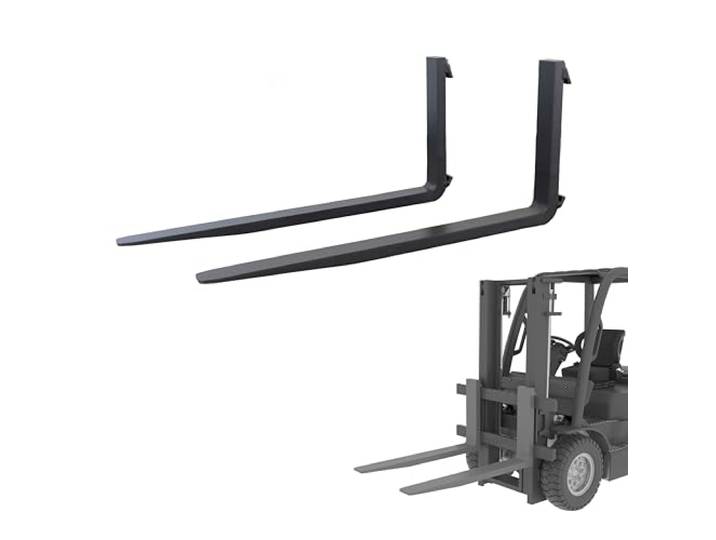
Gabelzinken FEM2/ISO2 für Stapler und Radlader, 1200 mm, 80 x 40 mm Geeignet für Gabelstapler, Palettengabeln an Landmaschinen und Baumaschinen, gemäß ISO 2330, Preis pro StückGabelzinken FEM2/ISO2 für Stapler und Radlader, 1200 mm, 80 x 40 mm Geeignet für Gabelstapler, Palettengabeln an Landmaschinen und Baumaschinen, gemäß ISO 2330, Preis pro Stück. NORM: FEM/ISO 2A Aufhängung – der weltweit etablierte Standard für Stapler, Radlader und Traktoren. HOHE TRAGFÄHIGKEIT: Bis zu mehreren Tonnen je nach Klasse – für schwere Lasten im Alltag zuverlässig ausgelegt. LANGE HALTBARKEIT: Verstärkte Verschleißzone im Gabelknick sorgt für bis zu 3x längere Lebensdauer. MADE IN GERMANY: Höchste Qualität und Sicherheitsstandards nach ISO 3834-2 – für maximale Zuverlässigkeit. LIEFERUMFANG: 1 Gabelzinke. Tragfähigkeit pro Paar: 2000 kg bei 500 mm, Länge: 1200 mm, Querschnitt: 80 x 40 mm, ISO 2A239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
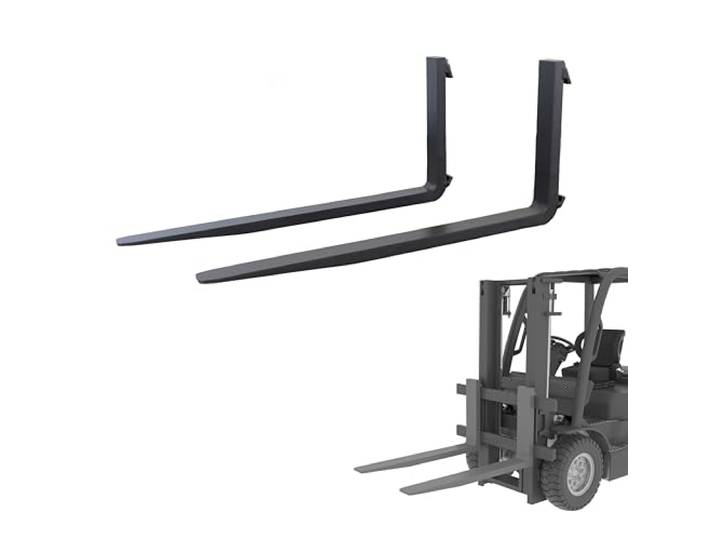
Gabelzinken FEM2/ISO2 für Stapler und Radlader, 1200 mm, 100 x 40 mm Geeignet für Gabelstapler, Palettengabeln an Landmaschinen und Baumaschinen, gemäß ISO 2330, Preis pro StückGabelzinken FEM2/ISO2 für Stapler und Radlader, 1200 mm, 100 x 40 mm Geeignet für Gabelstapler, Palettengabeln an Landmaschinen und Baumaschinen, gemäß ISO 2330, Preis pro Stück. NORM: FEM/ISO 2A Aufhängung – der weltweit etablierte Standard für Stapler, Radlader und Traktoren. HOHE TRAGFÄHIGKEIT: Bis zu mehreren Tonnen je nach Klasse – für schwere Lasten im Alltag zuverlässig ausgelegt. LANGE HALTBARKEIT: Verstärkte Verschleißzone im Gabelknick sorgt für bis zu 3x längere Lebensdauer. MADE IN GERMANY: Höchste Qualität und Sicherheitsstandards nach ISO 3834-2 – für maximale Zuverlässigkeit. LIEFERUMFANG: 1 Gabelzinke. Tragfähigkeit pro Paar: 2500 kg bei 500 mm, Länge: 1200 mm, Querschnitt: 100 x 40 mm, ISO 2A289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
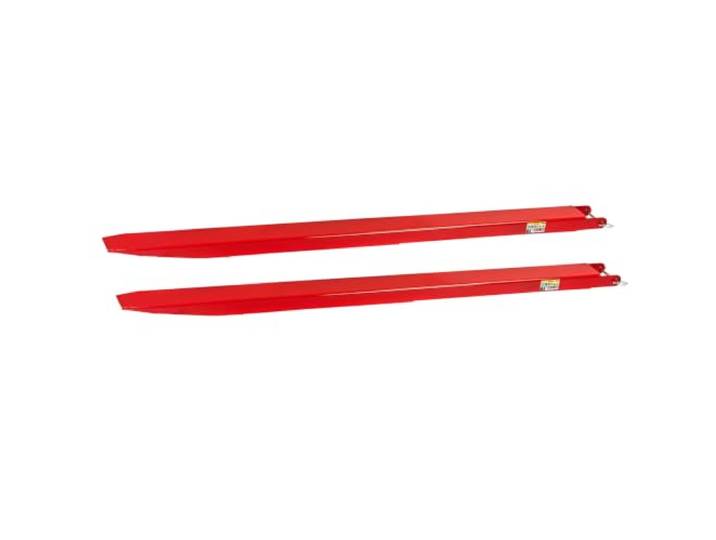
2 x Stapler Gabelstapler Gabelverlängerungen Gabel Verlängerung Staplergabeln 200x14,4x6,9 Typ 32 x Stapler Gabelstapler Gabelverlängerungen Gabel Verlängerung Staplergabeln 200x14,4x6,9 Typ 3. Typ 3, Gefertigt nach ISO Norm 13284 Außenmaße Gabel BxH: 14,4x6,9 cm, Max. Innenmaße Gabel BxH: 13x5,4 cm, Max. Arbeitslänge: 200 cm Wandstärke: 6,2 mm, Sicherungsbolzen: Ø 12 mm Belastung: Max. 3000 kg/Paar (bitte beachten Sie die gesetzlichen Vorschriften) Gesamt-Außenmaße LxBxH: 210x15,5x7 cm, Gesamtgewicht der beiden Verlängerungen: 56 kg Farbe:Mehrfarbig300,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
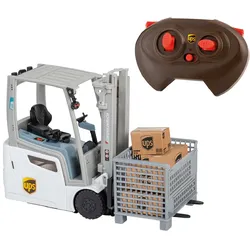
Happy People - Ferngesteuerter Gabelstapler - UPS Jungheinrich EFG 216 K Li-Ion (1:16) Spielzeuggabelstapler StaplerHappy People Ferngesteuerter Gabelstapler - UPS Jungheinrich EFG 216 K Li-Ion Stell dir vor, du hast die volle Kontrolle über deinen eigenen Gabelstapler! Mit dem ferngesteuerten UPS Jungheinrich EFG 216 K Li-Ion Gabelstapler von Happy People wird das36,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
-
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
-
Wie kann man Rechnungslegung effektiv und transparent gestalten?
Um die Rechnungslegung effektiv und transparent zu gestalten, sollten klare Richtlinien und Standards wie IFRS oder HGB befolgt werden. Zudem ist eine regelmäßige Überprüfung der Finanzberichte durch unabhängige Prüfer essentiell. Eine offene Kommunikation mit Stakeholdern und die Bereitstellung von verständlichen Informationen tragen ebenfalls zur Transparenz bei. **
-
Wie kann man sicherstellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht? Was sind die wichtigsten Bestandteile einer korrekten Rechnungslegung?
Um sicherzustellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht, sollte man sich an anerkannten Rechnungslegungsstandards wie beispielsweise den International Financial Reporting Standards (IFRS) orientieren. Die wichtigsten Bestandteile einer korrekten Rechnungslegung sind die ordnungsgemäße Erfassung und Darstellung der finanziellen Transaktionen, die Einhaltung der Grundsätze der Bilanzierung sowie die Offenlegung relevanter Informationen im Jahresabschluss. Es ist außerdem wichtig, dass die Rechnungslegung von unabhängigen Wirtschaftsprüfern geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. **
Wie beeinflusst die Rechnungslegung das finanzielle Reporting von Unternehmen?
Die Rechnungslegung legt die Regeln fest, nach denen Unternehmen ihre finanziellen Informationen aufbereiten und präsentieren müssen. Sie sorgt für Transparenz und Vergleichbarkeit der Finanzdaten, was Investoren und Gläubiger bei ihren Entscheidungen unterstützt. Eine korrekte Rechnungslegung trägt somit zur Vertrauensbildung in das Unternehmen bei und kann sich positiv auf die Kapitalbeschaffung auswirken. **
Wie wird die Rechnungslegung in einem Unternehmen gesetzlich geregelt?
Die Rechnungslegung in einem Unternehmen wird gesetzlich durch das Handelsgesetzbuch (HGB) geregelt. Es legt die Grundsätze für die Rechnungslegung, wie Bilanzierung, Gewinn- und Verlustrechnung sowie Offenlegungspflichten fest. Zudem müssen Unternehmen die internationalen Rechnungslegungsstandards (IFRS) beachten, wenn sie kapitalmarktorientiert sind. **
Top-Angebote
Produkte zum Begriff Rechnungslegung:
-
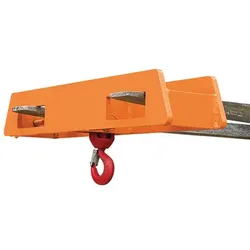
Lasthaken Stapler-Aufsatz über zwei Gabelzinken, 5000 kg, reinorangeEin unentbehrliches Hilfsmittel für vielfältigste Aufgaben: Der doppelarmige Stapler-Aufsatz mit Wirbel-Lasthaken sorgt für eine mittige Traglast- Verteilung auf zwei Staplergabeln. Die Fixierung an den Staplergabeln erfolgt über zwei seitlich liegende Flügelschrauben. Standardmäßig in Eichinger-Orange (RAL 2004) In zwei Ausführungen für unterschiedliche Traglast Optional lieferbar: • in RAL-Sonderfarbe lackiert • in RAL-Sonderfarbe pulverbeschichtet • feuerverzinkte Ausführung • Lebensmittel-gerechte Ausführung • Ausführung für höhere Traglasten1454,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gabelzinken FEM2/ISO2 für Stapler und Radlader, 1200 mm, 80 x 40 mm Geeignet für Gabelstapler, Palettengabeln an Landmaschinen und Baumaschinen, gemäß ISO 2330, Preis pro StückGabelzinken FEM2/ISO2 für Stapler und Radlader, 1200 mm, 80 x 40 mm Geeignet für Gabelstapler, Palettengabeln an Landmaschinen und Baumaschinen, gemäß ISO 2330, Preis pro Stück. NORM: FEM/ISO 2A Aufhängung – der weltweit etablierte Standard für Stapler, Radlader und Traktoren. HOHE TRAGFÄHIGKEIT: Bis zu mehreren Tonnen je nach Klasse – für schwere Lasten im Alltag zuverlässig ausgelegt. LANGE HALTBARKEIT: Verstärkte Verschleißzone im Gabelknick sorgt für bis zu 3x längere Lebensdauer. MADE IN GERMANY: Höchste Qualität und Sicherheitsstandards nach ISO 3834-2 – für maximale Zuverlässigkeit. LIEFERUMFANG: 1 Gabelzinke. Tragfähigkeit pro Paar: 2000 kg bei 500 mm, Länge: 1200 mm, Querschnitt: 80 x 40 mm, ISO 2A239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gabelzinken FEM2/ISO2 für Stapler und Radlader, 1200 mm, 100 x 40 mm Geeignet für Gabelstapler, Palettengabeln an Landmaschinen und Baumaschinen, gemäß ISO 2330, Preis pro StückGabelzinken FEM2/ISO2 für Stapler und Radlader, 1200 mm, 100 x 40 mm Geeignet für Gabelstapler, Palettengabeln an Landmaschinen und Baumaschinen, gemäß ISO 2330, Preis pro Stück. NORM: FEM/ISO 2A Aufhängung – der weltweit etablierte Standard für Stapler, Radlader und Traktoren. HOHE TRAGFÄHIGKEIT: Bis zu mehreren Tonnen je nach Klasse – für schwere Lasten im Alltag zuverlässig ausgelegt. LANGE HALTBARKEIT: Verstärkte Verschleißzone im Gabelknick sorgt für bis zu 3x längere Lebensdauer. MADE IN GERMANY: Höchste Qualität und Sicherheitsstandards nach ISO 3834-2 – für maximale Zuverlässigkeit. LIEFERUMFANG: 1 Gabelzinke. Tragfähigkeit pro Paar: 2500 kg bei 500 mm, Länge: 1200 mm, Querschnitt: 100 x 40 mm, ISO 2A289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
-
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
Ähnliche Suchbegriffe für Rechnungslegung
-
2 x Stapler Gabelstapler Gabelverlängerungen Gabel Verlängerung Staplergabeln 200x14,4x6,9 Typ 32 x Stapler Gabelstapler Gabelverlängerungen Gabel Verlängerung Staplergabeln 200x14,4x6,9 Typ 3. Typ 3, Gefertigt nach ISO Norm 13284 Außenmaße Gabel BxH: 14,4x6,9 cm, Max. Innenmaße Gabel BxH: 13x5,4 cm, Max. Arbeitslänge: 200 cm Wandstärke: 6,2 mm, Sicherungsbolzen: Ø 12 mm Belastung: Max. 3000 kg/Paar (bitte beachten Sie die gesetzlichen Vorschriften) Gesamt-Außenmaße LxBxH: 210x15,5x7 cm, Gesamtgewicht der beiden Verlängerungen: 56 kg Farbe:Mehrfarbig300,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Happy People - Ferngesteuerter Gabelstapler - UPS Jungheinrich EFG 216 K Li-Ion (1:16) Spielzeuggabelstapler StaplerHappy People Ferngesteuerter Gabelstapler - UPS Jungheinrich EFG 216 K Li-Ion Stell dir vor, du hast die volle Kontrolle über deinen eigenen Gabelstapler! Mit dem ferngesteuerten UPS Jungheinrich EFG 216 K Li-Ion Gabelstapler von Happy People wird das36,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
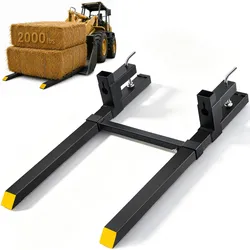
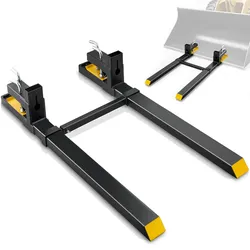
VEVOR Palettengabel 1090x70x230mm Gabelträger 907kg Tragfähigkeit Gabelzinken 109cm Gesamtlänge mit 76cm-Gabelblatt Gabelstapler 495-915mm Einstellbar Gabelstaplerzinken Frontlader PalettenrahmenVEVOR Palettengabel 1090x70x230mm Gabelträger 907kg Tragfähigkeit Gabelzinken 109cm Gesamtlänge mit 76cm-Gabelblatt Gabelstapler 495-915mm Einstellbar Gabelstaplerzinken Frontlader Palettenrahmen 907 kg Kapazität Langlebiges Material & Design Multi-Schutz für Sicherheit Passend für jede Eimergröße Einfach zu installieren und zu bewegen Vielseitige Verwendung Einstellbare Stabilisatorstange: 495-915 mm (19,5-36 Zoll),Eimer Lippe unten: C = 280 mm (11 Zoll),Nettogewicht: 18,8 kg (41,4 lbs) ± 3%,Rechteckiges Rohr (Schaufellippe oben): 50 x 70 x t3 mm (2 x 2,8 x 0,1 t Zoll),Kapazität: 907 kg (2000 lbs),Produktabmessungen: 1090 x 70 x 230 mm (43 x 2,8 x 9 Zoll),Rechteckiges Rohr (Schaufellippenabstand): 50 x 70 x t3 mm (2 x 2,8 x 0,1 t Zoll),Zubehör: 1 x Handbuch,Rohrgröße: 30 x 30 mm (1,2 x 1,2 Zoll),Schaufellippenabstand : A = 75 mm (3 Zoll),Schaufellippe oben: B = 180 mm (7 Zoll),Rechteckiges Rohr (Eimer Lippe unten): 50 x 70 x t3 mm (2 x 2,8 x 0,1 t Zoll),Artikelmodellnummer: HC43-2000T,Gabellänge: L1 x H1 = 760 x 50 mm (30 x 2 Zoll),Außenrohrgröße: 40 x 40 mm (1,6 x 1,6 Zoll)64,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Palettengabel 1490x100x230mm Gabelträger 1814kg Tragfähigkeit Gabelzinken 149cm Gesamtlänge mit 109,2cm-Gabelblatt Gabelstapler 495-915mm Einstellbar Gabelstaplerzinken Frontlader PalettenrahmenVEVOR Palettengabel 1490x100x230mm Gabelträger 1814kg Tragfähigkeit Gabelzinken 149cm Gesamtlänge mit 109,2cm-Gabelblatt Gabelstapler 495-915mm Einstellbar Gabelstaplerzinken Frontlader Palettenrahmen 1814 kg Kapazität Langlebiges Material & Design Multi-Schutz für Sicherheit Passend für jede Eimergröße Einfach zu installieren & zu schieben Vielseitige Verwendung Einstellbare Stabilisatorstange: 495-915 mm (19,5 - 36 Zoll),Rechteckrohr (Löffel Lippe unten): 50 x 100 x t4 mm (2 x 4 x 0,16 t Zoll),Löffel Lippe unten: C = 350 mm (13,8 Zoll),Nettogewicht: 39,7 kg ± 2 %,Löffel Lippe oben: B = 235 mm (9,3 Zoll ),Kapazität: 1814 kg (4000 lbs),Produktabmessungen: 1490 x 100 x 230 mm (58,7 x 4 x 9 Zoll),Zubehör: 1 x Handbuch,Schaufellippenabstand: A = 65 mm (2,6 Zoll),Rohrgröße: 30 x 30 mm (1,2 x 1,2 Zoll),Rechteckrohr (Löffel Lippe oben): 50 x 100 x t4 mm (2 x 4 x 0,16 t Zoll),Rechteckrohr (Schaufellippenabstand): 50 x 100 x t4 mm (2 x 4 x 0,16 t Zoll),Artikel Modellnummer: HC60-4000T,Gabellänge: L1 x H1 = 1090 x 50 mm (43 x 2 Zoll),Außenrohrgröße: 40 x 40 mm (1,6 x 1,6 Zoll)181,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man Rechnungslegung effektiv und transparent gestalten?
Um die Rechnungslegung effektiv und transparent zu gestalten, sollten klare Richtlinien und Standards wie IFRS oder HGB befolgt werden. Zudem ist eine regelmäßige Überprüfung der Finanzberichte durch unabhängige Prüfer essentiell. Eine offene Kommunikation mit Stakeholdern und die Bereitstellung von verständlichen Informationen tragen ebenfalls zur Transparenz bei. **
-
Wie kann man sicherstellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht? Was sind die wichtigsten Bestandteile einer korrekten Rechnungslegung?
Um sicherzustellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht, sollte man sich an anerkannten Rechnungslegungsstandards wie beispielsweise den International Financial Reporting Standards (IFRS) orientieren. Die wichtigsten Bestandteile einer korrekten Rechnungslegung sind die ordnungsgemäße Erfassung und Darstellung der finanziellen Transaktionen, die Einhaltung der Grundsätze der Bilanzierung sowie die Offenlegung relevanter Informationen im Jahresabschluss. Es ist außerdem wichtig, dass die Rechnungslegung von unabhängigen Wirtschaftsprüfern geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. **
-
Wie beeinflusst die Rechnungslegung das finanzielle Reporting von Unternehmen?
Die Rechnungslegung legt die Regeln fest, nach denen Unternehmen ihre finanziellen Informationen aufbereiten und präsentieren müssen. Sie sorgt für Transparenz und Vergleichbarkeit der Finanzdaten, was Investoren und Gläubiger bei ihren Entscheidungen unterstützt. Eine korrekte Rechnungslegung trägt somit zur Vertrauensbildung in das Unternehmen bei und kann sich positiv auf die Kapitalbeschaffung auswirken. **
-
Wie wird die Rechnungslegung in einem Unternehmen gesetzlich geregelt?
Die Rechnungslegung in einem Unternehmen wird gesetzlich durch das Handelsgesetzbuch (HGB) geregelt. Es legt die Grundsätze für die Rechnungslegung, wie Bilanzierung, Gewinn- und Verlustrechnung sowie Offenlegungspflichten fest. Zudem müssen Unternehmen die internationalen Rechnungslegungsstandards (IFRS) beachten, wenn sie kapitalmarktorientiert sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.